Редакція HataHub · · 10 мин чтения
Страхование жилья: что покрывает полис на квартиру и можно ли застраховаться от войны
Обычный полис покрывает пожар, залив, кражу и вред соседям. Военные риски только отдельной опцией с лимитами и не во всех областях. Кто что страхует при аренде и сколько это стоит.

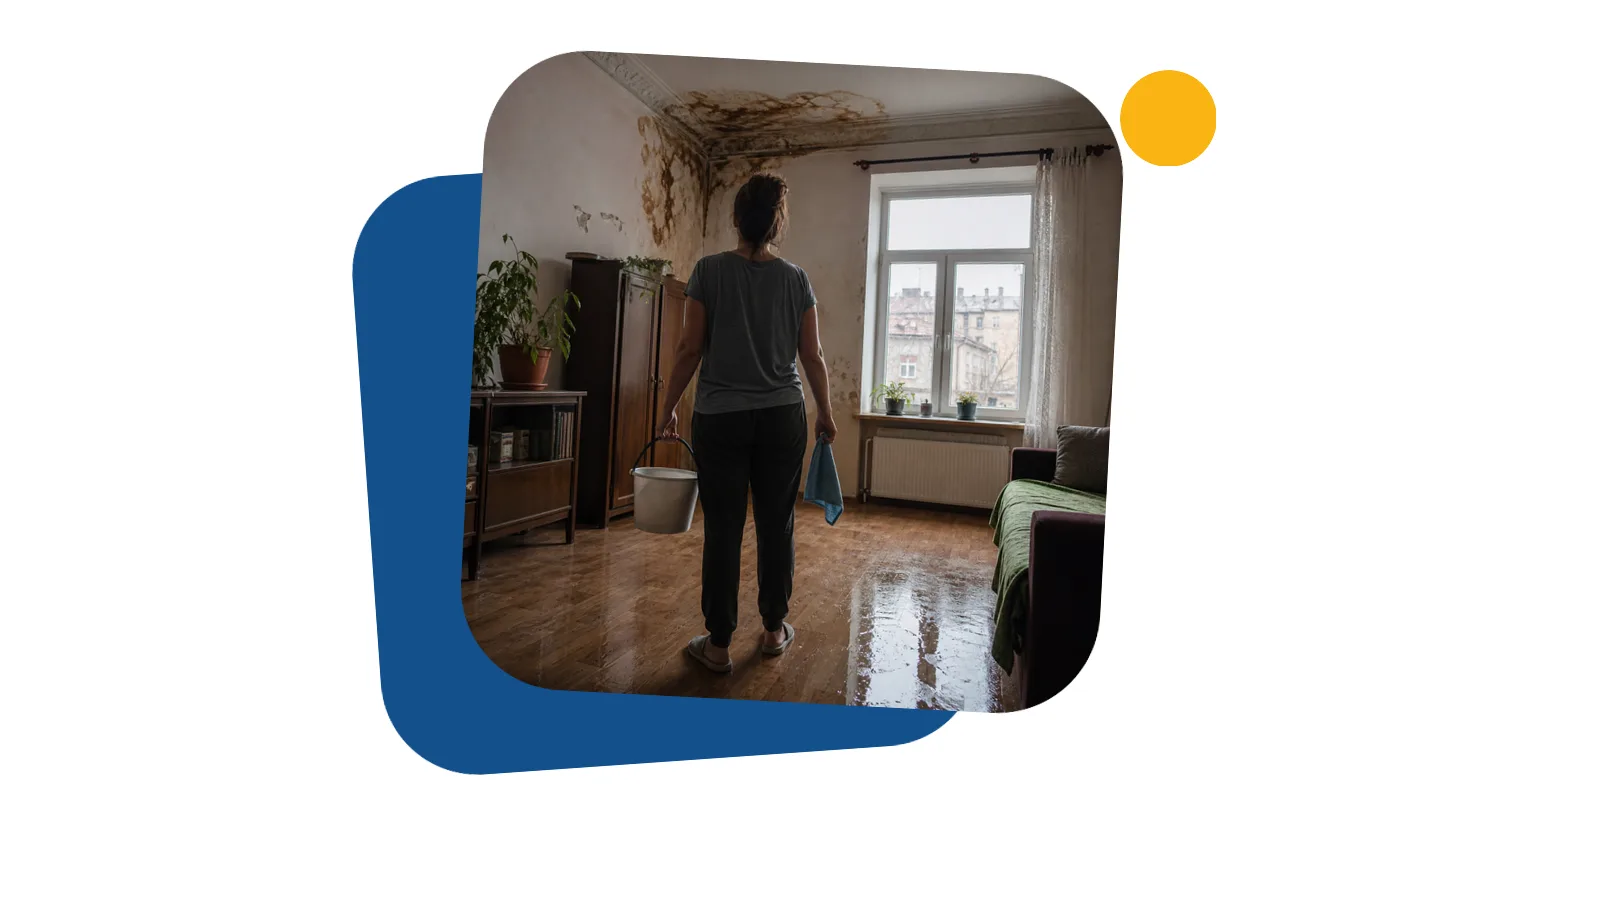
Квартиру в Украине можно застраховать от пожара, залива, взрыва газа, кражи со взломом и от вреда, который вы случайно причинили соседям. Повреждения от ракет, дронов и обломков страховщик возместит только тогда, когда в договор отдельно включен военный риск: такая опция продается с более низкими лимитами и не действует в ряде областей, ближайших к фронту.
Государственного страхования жилья граждан от военных рисков по состоянию на сентябрь 2026 года нет. Государственная программа, которую администрирует Экспортно-кредитное агентство, предназначена для бизнеса, а єВідновлення является компенсацией для собственников, а не страховкой. Ниже разобрано, что именно покрывает полис, чего в нем нет, сколько он стоит и как разделить страхование между собственником и арендатором.
Что покрывает обычный полис на квартиру
Страхование жилья добровольное. Предметом договора страхования Гражданский кодекс называет передачу страховщику за плату риска, связанного с имуществом или с ответственностью за вред другим лицам (ст. 980 ГК). Договор заключается письменно, иначе он ничтожен (ст. 981 ГК), а его обязательные условия определены в ст. 982 ГК: предмет, страховой случай, страховая сумма, платеж и срок. Детальные правила с 1 января 2024 года устанавливает Закон «О страховании» № 1909-IX, а статьи с 988 по 991 ГК об обязанностях сторон, страховой выплате и отказе в ней этот закон исключил.
Полис на квартиру обычно состоит из нескольких частей, и для каждой есть свой лимит:
- конструктивные элементы: стены, перекрытия, окна, двери;
- внутренняя отделка и стационарное оборудование: пол, плитка, сантехника, инженерные сети;
- движимое домашнее имущество: мебель, техника, вещи;
- гражданская ответственность перед соседями за вред от пожара, воды или взрыва.
Типичный перечень рисков хорошо виден в условиях продукта «Нерухомість без огляду», который ПриватБанк продает как посредник нескольких страховщиков: пожар, действие воды из водопроводных, канализационных и отопительных систем, взрыв, природные явления, кража со взломом, разбой, поджог, наезд транспорта и падение деревьев. Там же видно, как работают сублимиты: при страховой сумме 50 000 грн на отделку приходится не более 20 000 грн, а на конструктивные элементы не более 10 000 грн. Общая сумма в полисе еще не означает, что именно столько заплатят за ремонт стен.
Одна ситуация, где страхование не добровольное: ипотека. Ипотекодатель обязан застраховать предмет ипотеки на полную стоимость от случайного уничтожения, повреждения или порчи, если договор не возложил эту обязанность на банк, а договор страхования заключается в пользу ипотекодержателя (ст. 8 Закона «Об ипотеке»).
Чего полис не покрывает
Первое и главное исключение: война. Военные действия страховщики либо исключают полностью, либо продают отдельной программой. В PZU «Захист житла» военный риск есть только в программе «Розширений захист», в ПриватБанке в отдельной программе «Воєнні ризики». Даже в программе ИНГО «Квартира ЕКСПРЕС_Всі ризики», где военные действия прямо входят в страховые риски, всегда исключены конфискация, реквизиция и арест имущества, а договор не действует на территориях боевых действий и временно оккупированных территориях по перечню, который формируется в соответствии с постановлением КМУ № 1364 от 6 декабря 2022 года.
Другие типичные ограничения, которые повторяются в условиях разных страховщиков:
- износ дома или квартиры более 70% или аварийное состояние конструкций;
- использование имущества в предпринимательской или коммерческой деятельности;
- наличные, драгоценности, коллекции, произведения искусства, вещи на открытых балконах;
- период ожидания: в ПриватБанке защита начинает действовать через 7 дней после начала договора, в PZU покрытие по риску «Вода» действует с шестого дня;
- франшиза, то есть часть убытка, которую страховщик не возмещает; в PZU безусловная франшиза составляет от 5 000 до 20 000 грн.
Отдельно о недостраховании. Если страховая сумма составляет лишь часть действительной стоимости имущества, выплата будет в той же доле, если договор не говорит иначе (ч. 7 ст. 94 Закона «О страховании»). Квартира стоимостью 2 млн грн, застрахованная на 1 млн грн, при убытке 200 000 грн может принести только 100 000 грн.
Закон также прямо перечисляет основания для отказа: умышленные действия, ложные сведения об объекте или риске, несвоевременное сообщение о случае без уважительных причин, если из-за этого страховщик не смог установить обстоятельства, и случаи, входящие в исключения договора (ст. 104 Закона «О страховании»). Отказ страховщик должен оформить письменно с обоснованием, и его можно обжаловать в суде.
Можно ли застраховать квартиру от войны
Можно, у коммерческого страховщика и с ограничениями. Опция военных рисков в ПриватБанке покрывает повреждение или уничтожение имущества в результате попадания ракет, беспилотников любых типов, средств ПВО и ПРО, их обломков и ударной волны. Она не действует в Донецкой, Луганской, Херсонской, Николаевской, Запорожской, Харьковской, Днепропетровской, Сумской, Черниговской, Одесской областях, в АР Крым и ближе чем 100 км к этим областям или к украинско-российской границе. PZU исключает территории в пределах 50 км от громад в районе боевых действий или в оккупации. Если ограничение появилось во время действия договора, защита от военных рисков для этого объекта приостанавливается.
Для выплаты по военному риску условия продукта в ПриватБанке требуют выписку из ЕРДР об уголовном правонарушении по ст. 438 Уголовного кодекса «Нарушение законов и обычаев войны». Заявление в полицию подавайте сразу после события, параллельно с сообщением страховщику.
Государственные механизмы жилье граждан не охватывают:
- Программа компенсаций по постановлению КМУ № 1541 от 28 ноября 2025 года, измененная постановлениями № 887 от 8 июля 2026 года и № 1157 от 17 сентября 2026 года. Последнее опубликовано и вступило в силу 22 сентября 2026 года. Программа частично компенсирует субъектам хозяйствования стоимость уничтоженного или поврежденного имущества на территориях повышенного риска, куда постановление № 1157 добавило Киев и Киевскую область, а также часть страховых премий по военным рискам, до 5 млн грн в год для одного субъекта. Администрирует ее Экспортно-кредитное агентство.
- Гарантии MIGA через трастовый фонд SURE страхуют от политических и военных рисков иностранных инвесторов, а не квартиры.
- Законопроект № 12372 «О системе страхования военных рисков», зарегистрированный 30 декабря 2024 года, предлагал государственное агентство и обязательное страхование залогового имущества и объектов жилищного строительства. Согласно карточке на сайте Рады, 1 сентября 2026 года его сняли с рассмотрения. Закона о государственном страховании военных рисков по состоянию на 28 сентября 2026 года нет.
Компенсация через єВідновлення работает по Закону № 2923-IX от 23 февраля 2023 года, постановлению КМУ № 381 от 21 апреля 2023 года для поврежденного жилья и постановлению № 600 от 30 мая 2023 года для уничтоженного. Получателями являются собственники поврежденных или уничтоженных объектов, их наследники и еще несколько категорий, названных в ст. 2 закона, а компенсируют только недвижимое имущество. Арендатор, который не является собственником, компенсацию не получает, а мебель, технику и вещи этот механизм не покрывает ни собственнику, ни арендатору.
Сколько стоит полис: примеры из тарифов
Ниже цены из публичных условий страховщиков по состоянию на 28 сентября 2026 года. Окончательная премия зависит от адреса, площади, ремонта и коэффициентов конкретного договора.
- ПриватБанк, «Нерухомість без огляду», без военных рисков: 300 грн в год за страховую сумму 50 000 грн, 600 грн за 125 000 грн, 1 200 грн за 250 000 грн.
- Та же программа с военными рисками: 840 грн в год за 50 000 грн и 2 100 грн за 125 000 грн, оформление в отделении банка.
- PZU «Захист житла»: базовый тариф на имущество от 0,15% до 0,5% страховой суммы до коэффициентов, на ответственность от 0,25% до 0,35% лимита. Военный риск стоит 3% от выбранного лимита, а лимит составляет 100 000, 200 000, 500 000 грн или 1 млн грн. Значит, только военная часть обходится от 3 000 до 30 000 грн в год.
Соотношение показательное: защита от военного риска стоит в разы дороже стандартного покрытия, а ее лимит обычно ниже стоимости квартиры.
Собственник и арендатор: кто что страхует
Риск случайного уничтожения или повреждения имущества несет его собственник, если иное не установлено договором или законом (ст. 323 ГК). Поэтому стены, отделку, встроенную технику и мебель собственника страхует наймодатель. В течение действия договора страхователь должен сообщать страховщику об изменении обстоятельств, имеющих существенное значение для оценки риска (п. 2 ч. 1 ст. 91 Закона «О страховании»), и сдачу квартиры в аренду стоит считать таким обстоятельством: в квартире живут другие люди, меняется риск залива и кражи. Уточните письменно, не подпадает ли сдача жилья под исключение «коммерческое использование», которое есть в условиях ПриватБанка и PZU.
Арендатор отвечает за ухудшение квартиры, произошедшее по его вине, но не за нормальный износ (ст. 779 ГК), а вред третьим лицам из-за пользования квартирой возмещает на общих основаниях (ст. 780 ГК). Отсюда два полиса, которые имеет смысл оформить ему: на собственные вещи и на гражданскую ответственность перед соседями и собственником.
Полис собственника арендатора не защищает. Страховщик, выплативший собственнику возмещение за залив, получает право требования к виновному лицу в пределах выплаченного (ст. 993 ГК, ст. 108 Закона «О страховании»), и если виновным является арендатор, требование придет к нему.
Арендатор может застраховать и саму квартиру, но в пользу собственника. В ПриватБанке это прямо предусмотрено: выгодоприобретателем по арендованной квартире будет ее собственник. В ИНГО страхователем может быть пользователь квартиры, а выплату за имущество получает собственник пропорционально своей доле.
Если после удара квартира стала непригодной для постоянного проживания, наниматель вправе отказаться от договора найма (ч. 1 ст. 825 ГК). Что делать с платой за частично поврежденное жилье и с депозитом, стоит записать в договор заранее.
Что стоит вписать в договор аренды квартиры:
- кто страхует квартиру, отделку и технику, а кто собственные вещи и ответственность;
- срок, за который арендатор сообщает собственнику о повреждении, и порядок доступа для осмотра аварийщиками и представителем страховщика;
- копия полиса и контакты страховщика у арендатора, чтобы он мог заявить о событии, когда собственник недоступен;
- перечень имущества собственника с фотографиями в акте приема-передачи.
Что делать, когда произошло событие
Последовательность важнее скорости ремонта.
- Остановите источник вреда, если это безопасно: перекройте воду, обесточьте щиток.
- Зафиксируйте ущерб на фото и видео с общим планом и каждым повреждением отдельно.
- Вызовите компетентную службу: управляющего домом при заливе, ГСЧС при пожаре, полицию при краже или попадании. ПриватБанк просит обратиться к ним в течение 2 часов после обнаружения повреждений.
- Сообщите страховщику в срок из договора. Для ПриватБанка это 48 часов, документы подают в течение 30 дней. Обязанность сообщить о событии устанавливает п. 3 ч. 1 ст. 91 Закона «О страховании».
- Не начинайте ремонт до осмотра или письменного согласия страховщика, кроме неотложных действий для уменьшения убытка.
- Для военного риска получите выписку из ЕРДР по ст. 438 УКУ.
Если виноваты соседи, акт управляющего нужен и для страховщика, и для требования к ним. Подробнее об этом в материале о том, кто отвечает, когда затопили соседи.
Акт и договор как доказательство состояния квартиры
Страховщик оценивает ущерб относительно состояния имущества до события. Собственнику, который сдает квартиру, проще всего показать это состояние документом, подписанным обеими сторонами: актом приема-передачи с перечнем имущества и фотографиями.
На HataHub договор аренды квартиры заключается электронно. Собственник создает его в своем кабинете, для объектов из ДРРП право собственности проверяется по реестру, а ФИО и РНОКПП обеих сторон берутся из Дії. Акт приема-передачи является частью договора: перечень имущества, показания счетчиков, ключи и до 30 фотографий. Обе стороны подписывают его Дія.Підписом, и подписанный комплект хранится в кабинетах собственника и арендатора. Для страховщика это одно из доказательств состояния квартиры на день заселения, а оригиналы фото и видео после события все равно храните отдельно. Квартиры от собственников с проверенным правом собственности можно посмотреть в объявлениях об аренде в Киеве.